Un plan financiero personal no tiene por qué ser un documento complicado, lleno de fórmulas o previsiones económicas difíciles de entender. Para mí, es algo mucho más sencillo: conocer mi situación económica, decidir qué quiero conseguir y organizar mi dinero para acercarme a esos objetivos.
Si todavía estás intentando ordenar tus gastos cotidianos, te recomiendo empezar por mis 5 hábitos para mejorar tus finanzas personales. Son un buen punto de partida antes de construir un plan más completo.
A lo largo de los años he aprendido que no basta con trabajar, ganar dinero y esperar que todo vaya bien. Puedes tener unos ingresos razonables y seguir viviendo con una sensación permanente de incertidumbre si no sabes cuánto gastas, qué deudas tienes o cuánto necesitas ahorrar.
También puede ocurrir lo contrario: tener ingresos modestos y conseguir cierta tranquilidad gracias a una buena organización.
No se trata de controlar cada céntimo hasta convertir tu vida en una hoja de cálculo. Se trata de disponer de información suficiente para tomar mejores decisiones.
En este artículo quiero explicarte cómo hacer un plan financiero personal en cinco pasos, utilizando ejemplos cotidianos y sin necesidad de conocimientos financieros avanzados.
1. Haz un inventario de tu situación financiera
Antes de pensar en invertir, ahorrar más o empezar un negocio, necesitas saber exactamente dónde te encuentras.
En el artículo original que escribí sobre este tema en 2022 hablaba de hacer un inventario. Sigo pensando que es el mejor punto de partida.
Consiste en reunir toda tu información económica y organizarla en cuatro grandes grupos:
Ingresos: salario, trabajos independientes, alquileres u otras cantidades que recibas.
Gastos: vivienda, alimentación, transporte, seguros, suscripciones y cualquier otro desembolso.
Ahorros y bienes: dinero disponible en cuentas, inversiones y otros activos que tengan valor económico.
Deudas: tarjetas de crédito, préstamos, financiación de vehículos y otras obligaciones pendientes.
No necesitas una aplicación sofisticada. Puedes utilizar una libreta, una hoja de Excel o las herramientas de tu banco.
Te recomiendo revisar los movimientos de los últimos tres meses. Si tienes ingresos variables, también puede ser útil analizar un periodo más largo para entender cómo cambian tus ingresos y gastos.
Una vez que hayas reunido esta información, calcula dos cosas diferentes.
La primera es tu balance mensual: cuánto dinero entra menos cuánto sale. Esto te permitirá saber si tus ingresos son suficientes para mantener tus gastos actuales.
La segunda es tu patrimonio neto: el valor de tus activos menos tus deudas. No es lo mismo que el dinero disponible en tu cuenta corriente, pero puede ayudarte a entender tu evolución financiera.
Quizá el resultado no te guste. Eso no importa demasiado.
Es preferible conocer una situación económica difícil que vivir pensando que todo está bien cuando los números dicen lo contrario.
2. Establece objetivos concretos y realistas
Una vez que conozcas tu situación económica, llega el momento de decidir qué quieres conseguir.
Aquí es donde un plan financiero personal empieza a tener verdadero sentido.
No basta con decir «quiero ahorrar más» o «quiero dejar de tener deudas». Son buenas intenciones, pero todavía no son objetivos suficientemente claros.
Imagina que quieres ahorrar 2.400 € durante el próximo año.
Si partes de cero y tienes doce meses por delante, necesitarás reservar 200 € mensuales. Ahora ya tienes una cantidad concreta que puedes incorporar a tu presupuesto.
Lo mismo ocurre con las deudas. Si debes 2.000 € en una tarjeta de crédito y quieres pagarla en diez meses, tendrás que calcular una cuota que tenga en cuenta el capital pendiente, los intereses y cualquier comisión aplicable. Dividir la deuda entre diez puede servir como referencia inicial, pero no representa necesariamente el coste real de liquidarla.
Me gusta organizar los objetivos según el tiempo que necesito para alcanzarlos:
Corto plazo: pagar una deuda pequeña, crear un primer colchón de emergencia o comprar una herramienta necesaria para trabajar.
Medio plazo: ahorrar para una formación, cambiar de vehículo o reunir capital para iniciar un negocio.
Largo plazo: preparar la jubilación, construir patrimonio o ahorrar para los estudios de tus hijos.
No todos los objetivos tienen la misma importancia. Si apenas puedes cubrir tus gastos esenciales o tienes deudas con intereses elevados, probablemente debas resolver esa situación antes de destinar dinero a inversiones arriesgadas.
Mi recomendación es empezar con uno o dos objetivos prioritarios y asignarles una cantidad y una fecha.
Cuando una intención tiene una cifra, un plazo y un motivo, resulta mucho más fácil convertirla en un plan.
3. Crea un presupuesto que puedas cumplir
Ahora que sabes cuánto dinero tienes, cuánto gastas y qué quieres conseguir, necesitas un plan para unir todas esas piezas.
Y aquí es donde muchas personas se complican innecesariamente.
Un presupuesto no tiene por qué ser una herramienta sofisticada. Para mí, consiste en decidir por adelantado qué voy a hacer con el dinero que espero recibir durante el mes, en lugar de preguntarme al terminar dónde ha desaparecido.
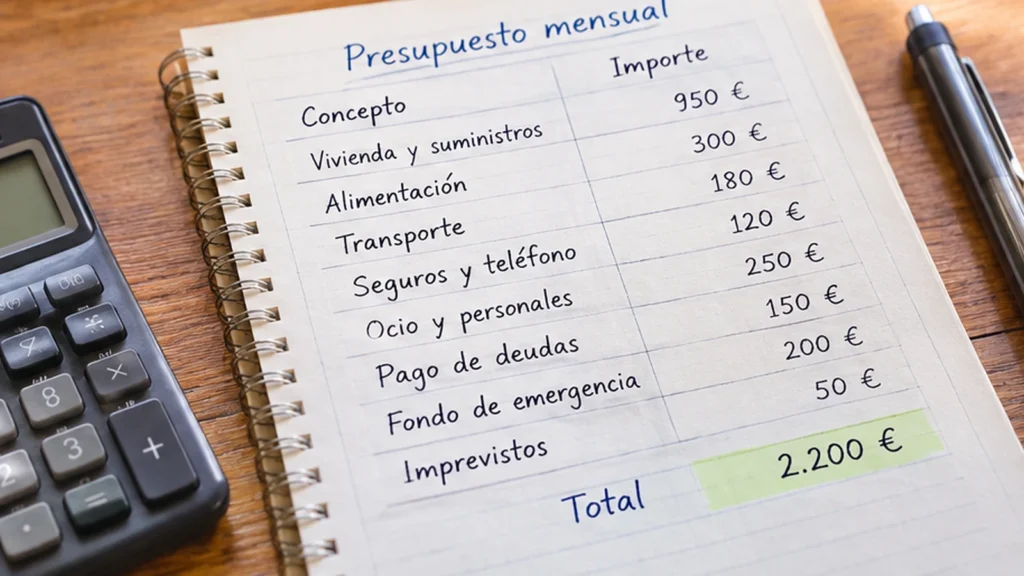
Imagina una persona que ingresa 2.200 € netos mensuales. Su presupuesto podría organizarse de la siguiente manera:
| Concepto | Cantidad mensual |
|---|---|
| Ingresos netos | 2.200 € |
| Vivienda y suministros | 950 € |
| Alimentación | 300 € |
| Transporte | 180 € |
| Seguros y teléfono | 120 € |
| Ocio y gastos personales | 250 € |
| Pago de deudas | 150 € |
| Fondo de emergencia | 200 € |
| Margen para imprevistos | 50 € |
| Total asignado | 2.200 € |
Si prefieres organizar tus números con una herramienta gratuita, puedes utilizar el planificador de presupuestos de MoneyHelper, que permite introducir ingresos y gastos para entender cuánto dinero te queda disponible cada mes.
Este es únicamente un ejemplo. Las cantidades dependerán de tu país, tus ingresos, tus responsabilidades familiares y tu estilo de vida.
Lo importante es que cada cantidad tenga una finalidad y que el presupuesto sea sostenible.
Si necesitas gastar más en vivienda o alimentación, tendrás que ajustar otras partidas. Y si tus gastos esenciales ya superan tus ingresos, reducir pequeños caprichos probablemente no será suficiente: quizá necesites renegociar compromisos, buscar apoyo o encontrar maneras de aumentar tus ingresos.
Un presupuesto tiene que adaptarse a tu realidad, no obligarte a vivir una realidad imposible.
¿Y si tus ingresos cambian cada mes?
Cuando trabajas por cuenta propia, organizar tus finanzas puede resultar más complicado.
Algunos meses facturas bastante y otros apenas cubres los gastos. En esos casos, prefiero utilizar una estimación conservadora de los ingresos disponibles, reservar dinero para los impuestos y separar el dinero del negocio del que necesito para vivir.
Si tienes buenos meses, puedes aprovecharlos para reforzar tus ahorros y prepararte para los periodos de menor actividad.
Lo que intentaría evitar es aumentar automáticamente mis gastos cada vez que gano más dinero.
4. Convierte tus objetivos en acciones concretas
Tener un presupuesto y establecer objetivos es importante. Pero ninguna de esas dos cosas cambiará tu situación si no pasas a la acción.
En el artículo que escribí originalmente sobre este tema utilizaba un ejemplo: una persona que quiere eliminar una deuda de 2.000 € en diez meses.
Dividir esa cantidad entre diez nos da una referencia de 200 € mensuales, pero debemos recordar que, si existen intereses o comisiones, el importe necesario para liquidarla será mayor.
Por eso, antes de establecer una cuota, conviene comprobar las condiciones reales de la deuda y calcular cuánto necesitas pagar para cumplir el objetivo.
Una vez que tengas esa cifra, incorpora el pago a tu presupuesto y organiza los gastos para poder cumplirlo.
Quizá tengas que reducir temporalmente algunas actividades o encontrar una fuente de ingresos complementaria. Pero tampoco se trata de sacrificar todas las cosas que disfrutas.
Un buen plan financiero debe ayudarte a mejorar tu vida, no convertirse en otro motivo de sufrimiento.
Si uno de tus objetivos es aumentar tus ingresos, también puedes consultar estas 10 formas de ganar dinero por internet, donde comparto diferentes modelos de negocio y algunas experiencias personales.
Personalmente, considero que automatizar determinadas decisiones puede resultar muy útil. Por ejemplo, programar una transferencia a una cuenta de ahorro cada vez que recibes tus ingresos evita que tengas que decidir todos los meses si ahorrarás o no.
Lo mismo ocurre con las revisiones de tus deudas o las aportaciones periódicas a un objetivo.
Cuantas menos decisiones tengas que tomar repetidamente, más sencillo será mantener la disciplina.
Y recuerda que no todos los objetivos requieren dinero. A veces, invertir unas horas semanales en aprender una habilidad puede ayudarte a incrementar tus ingresos futuros.
La planificación financiera también consiste en decidir cómo utilizas tu tiempo y tus capacidades.
Porque el dinero es una herramienta, pero tus decisiones son las que determinan cómo la utilizas.
5. Revisa tu plan financiero y adáptalo cuando sea necesario
Imagina que has conseguido organizar tus gastos, establecer una cantidad de ahorro mensual y comenzar a reducir tus deudas.
Todo parece funcionar hasta que se estropea la nevera, tienes que reparar el coche o tus ingresos disminuyen inesperadamente.
¿Significa eso que tu plan financiero ha fracasado?
En absoluto.
Precisamente, una de las razones para tener un plan es disponer de un criterio que te ayude a actuar cuando las cosas no salen como esperabas.
En mi experiencia, resulta mucho más útil revisar periódicamente las decisiones que tomamos que intentar predecir absolutamente todo lo que ocurrirá.
Haz una revisión mensual
Reserva unos minutos al terminar cada mes para comprobar:
Cuánto dinero ingresaste y cuánto gastaste realmente.
Si cumpliste tus objetivos de ahorro y pago de deudas.
Qué gastos fueron superiores a los previstos.
Qué puedes modificar durante el siguiente mes.
No necesitas convertir esta revisión en una auditoría interminable.
La idea es identificar lo que funciona y corregir aquello que no está dando buenos resultados.
Si durante varios meses gastas más de lo previsto en alimentación, quizá tu presupuesto inicial era poco realista. En lugar de sentir que has fracasado, revisa la cantidad y reorganiza las demás partidas.
Si has conseguido incrementar tus ingresos, puedes aprovechar una parte para acelerar tus objetivos financieros.
Y si aparece un gasto imprevisto importante, quizá necesites reducir temporalmente el ahorro o modificar alguna fecha.
Cambiar el camino no significa abandonar el objetivo.
Revisa también tus prioridades
Tus necesidades financieras no serán las mismas dentro de cinco o diez años.
Quizá hoy estés intentando pagar una deuda, pero dentro de unos años quieras comprar una vivienda, comenzar un negocio o preparar tu jubilación.
Por eso considero importante realizar una revisión más completa al menos una vez al año y siempre que ocurra un cambio importante en tus circunstancias.
Un plan financiero personal no es un documento que escribes una vez y después guardas en un cajón. Es una herramienta que debe evolucionar contigo.
Conclusión: tu dinero necesita un propósito
Durante mucho tiempo pensé que mejorar mi situación económica dependía principalmente de ganar más dinero.
Y aunque aumentar los ingresos puede abrir muchas puertas, he comprendido que también importa lo que haces con aquello que ya tienes.
Puedes ganar bastante y vivir permanentemente preocupado por las facturas. O puedes organizar tus recursos de manera que, poco a poco, consigas más tranquilidad y capacidad de decisión.
Crear un plan financiero personal consiste precisamente en eso: conocer tu punto de partida, establecer objetivos, organizar un presupuesto, actuar y revisar tus resultados.
No necesitas empezar con grandes cantidades ni disponer de conocimientos avanzados.
Empieza por tus números, elige un objetivo y da el primer paso.
Porque la verdadera utilidad del dinero no está en acumularlo sin propósito, sino en las posibilidades que te ofrece para construir la vida que quieres.
Y recuerda: tú eres tu activo más importante.
Sobre el autor

Consulta más publicaciones de este autor.